Domain einfacher-nebenverdienst.de kaufen?
Wir ziehen mit dem Projekt
einfacher-nebenverdienst.de um.
Sind Sie am Kauf der Domain
einfacher-nebenverdienst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einfacher-nebenverdienst.de kaufen?
Wie lautet der Job als selbstständige gesetzliche Unfallversicherung für Teamer?
Als selbstständige gesetzliche Unfallversicherung für Teamer bist du dafür verantwortlich, die Unfallversicherung für Teams und Gruppen bei Veranstaltungen oder Freizeitaktivitäten zu organisieren. Du berätst Kunden, erstellst Versicherungsverträge und kümmerst dich um Schadensfälle. Dabei arbeitest du eigenständig und hast die Möglichkeit, deine Dienstleistungen an verschiedene Veranstalter oder Organisationen anzubieten. **
Wie viel Geld bekommt man von der Unfallversicherung?
Wie viel Geld man von der Unfallversicherung bekommt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, den verursachten Verletzungen und den individuellen Vertragsbedingungen. In der Regel deckt die Unfallversicherung medizinische Kosten, Rehabilitationsmaßnahmen und eventuell auch Verdienstausfälle ab. Es ist wichtig, den Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen im Falle eines Unfalls abgedeckt sind. Im Schadensfall sollte man sich umgehend mit der Versicherung in Verbindung setzen, um die weiteren Schritte zu klären und eine angemessene Entschädigung zu erhalten. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Crashkurs Selbstständigkeit, Fachbücher von Tanja BasicDieses Buch begleitet dich als Gründer:in durch den ganzen Prozess der Existenzgründung, von der Geschäftsidee bis zum profitablen Business. Erfahre mehr über die Gesetzmässigkeiten des Marktes, wie das richtige Gründermindset aussieht und welche die klassischen Erfolgsverhinderer sind. Die Bedeutung der eigenen Vision und eines Leitbilds, die Erstellung eines tragfähigen Businessplans und die Positionierung des Unternehmens sind ebenso Thema wie das richtige Marketing und Erfolg durch Social Selling, nachhaltige Kundenbindung und Erfolgscontrolling. In sieben nachvollziehbaren Schritten gibt Tanja Basic potenziellen Gründer:innen sowie allen, die ihr Business neu ausrichten möchten, das Rüstzeug an die Hand, das sie zur erfolgreichen Selbstständigkeit befähigt. Inhalte: Schritt 1: Dein Gründer-Mindset - So einfach programmierst du dich auf Erfolg Schritt 2: Von der Geschäftsidee zum profitablen Business Schritt 3: Deine Positionierung - So wird deine Positionierung zum Kunden-Magnet Schritt 4: Dein Erfolgs-Booster - Kenne deine Kunden Schritt 5: Wunderwaffe Marketing Schritt 6: Dein Weg zu neuen Kunden - Vom steinigen Fussweg zum Highway Schritt 7: Erfolgskontrolle - Zahlen lügen nicht.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum möchte ich mein Geld von meiner Unfallversicherung nicht ausgeben?
Es gibt verschiedene Gründe, warum jemand sein Geld von einer Unfallversicherung möglicherweise nicht ausgeben möchte. Zum einen könnte es sein, dass die Person bereits über ausreichende finanzielle Mittel verfügt und das Geld daher nicht unbedingt benötigt. Zum anderen könnte es sein, dass die Person das Geld lieber für andere Zwecke sparen oder investieren möchte, anstatt es sofort auszugeben. Zudem könnte es auch sein, dass die Person Bedenken hat, dass sie in Zukunft möglicherweise weitere Unfallkosten haben könnte und das Geld daher lieber für diesen Fall aufbewahrt. **
-
Wie kann man seriös Geld mit Heimarbeit verdienen?
Es gibt verschiedene Möglichkeiten, seriös Geld mit Heimarbeit zu verdienen. Zum Beispiel kann man als freiberuflicher Texter, Übersetzer oder Grafikdesigner arbeiten. Man kann auch als virtueller Assistent oder Kundenservice-Mitarbeiter von zu Hause aus arbeiten. Wichtig ist, seriöse Plattformen und Auftraggeber zu wählen und sich über die rechtlichen Rahmenbedingungen zu informieren. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
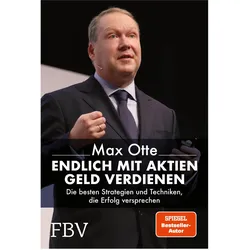
Endlich mit Aktien Geld verdienen, Sachbücher von Max OtteDeutschland steigt wirtschaftlich ab. Mieten, Energiekosten, Abgaben und Inflation steigen, während Löhne, Gehälter und Renten stagnieren. Immer mehr Menschen machen sich Sorgen um ihr Geld. In diesem Umfeld sind der Aufbau und die sichere Anlage eines Vermögens unabdingbar. Mit den richtigen Aktien kann das auch Ihnen gelingen. Doch noch immer trauen sich viele Sparer nicht recht an Aktien heran, obwohl sie langfristig die sicherste und rentabelste Kapitalanlage sind. Max Otte ist seit fast 40 Jahren an der Börse aktiv. In "Endlich mit Aktien Geld verdienen" zeigt er, wie Sie die besten Aktien finden und damit stressfrei Geld verdienen. Schritt für Schritt führt er durch seine Königsanalyse. Dabei lernen Sie, wie Sie Geschäftsmodell, Management und Bilanz eines Unternehmens auf Herz und Nieren prüfen können. Max Otte legt seine Methoden offen und führt Sie anhand zahlreicher Beispiele an die Aktienanlage heran, damit auch Sie stressfrei und sicher damit Geld verdienen können. Langfristig sind Aktien die rentabelste Kapitalanlage. Auch in Zeiten von Corona und massiven Staatsdefiziten sind mit den richtigen Aktien Werterhalt und Gewinne möglich. Doch viele Sparer trauen sich nicht recht an Aktien heran. In "Endlich mit Aktien Geld verdienen" zeigt Max Otte, wie Anleger die besten Aktien der Welt finden. Schritt für Schritt führt er durch seine Königsanalyse, mit der Sie Geschäftsmodell, Management und Bilanz eines Unternehmens auf Herz und Nieren prüfen können. Max Otte war dreifacher Börsianer des Jahres, Professor für Unternehmensanalyse an der Universität Graz und ist seit fast 40 Jahren an der Börse aktiv.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crashkurs Selbstständigkeit, Fachbücher von Tanja BasicDieses Buch begleitet dich als Gründer:in durch den ganzen Prozess der Existenzgründung, von der Geschäftsidee bis zum profitablen Business. Erfahre mehr über die Gesetzmässigkeiten des Marktes, wie das richtige Gründermindset aussieht und welche die klassischen Erfolgsverhinderer sind. Die Bedeutung der eigenen Vision und eines Leitbilds, die Erstellung eines tragfähigen Businessplans und die Positionierung des Unternehmens sind ebenso Thema wie das richtige Marketing und Erfolg durch Social Selling, nachhaltige Kundenbindung und Erfolgscontrolling. In sieben nachvollziehbaren Schritten gibt Tanja Basic potenziellen Gründer:innen sowie allen, die ihr Business neu ausrichten möchten, das Rüstzeug an die Hand, das sie zur erfolgreichen Selbstständigkeit befähigt. Inhalte: Schritt 1: Dein Gründer-Mindset - So einfach programmierst du dich auf Erfolg Schritt 2: Von der Geschäftsidee zum profitablen Business Schritt 3: Deine Positionierung - So wird deine Positionierung zum Kunden-Magnet Schritt 4: Dein Erfolgs-Booster - Kenne deine Kunden Schritt 5: Wunderwaffe Marketing Schritt 6: Dein Weg zu neuen Kunden - Vom steinigen Fussweg zum Highway Schritt 7: Erfolgskontrolle - Zahlen lügen nicht.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Job als selbstständige gesetzliche Unfallversicherung für Teamer?
Als selbstständige gesetzliche Unfallversicherung für Teamer bist du dafür verantwortlich, die Unfallversicherung für Teams und Gruppen bei Veranstaltungen oder Freizeitaktivitäten zu organisieren. Du berätst Kunden, erstellst Versicherungsverträge und kümmerst dich um Schadensfälle. Dabei arbeitest du eigenständig und hast die Möglichkeit, deine Dienstleistungen an verschiedene Veranstalter oder Organisationen anzubieten. **
-
Wie viel Geld bekommt man von der Unfallversicherung?
Wie viel Geld man von der Unfallversicherung bekommt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, den verursachten Verletzungen und den individuellen Vertragsbedingungen. In der Regel deckt die Unfallversicherung medizinische Kosten, Rehabilitationsmaßnahmen und eventuell auch Verdienstausfälle ab. Es ist wichtig, den Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen im Falle eines Unfalls abgedeckt sind. Im Schadensfall sollte man sich umgehend mit der Versicherung in Verbindung setzen, um die weiteren Schritte zu klären und eine angemessene Entschädigung zu erhalten. **
-
Warum möchte ich mein Geld von meiner Unfallversicherung nicht ausgeben?
Es gibt verschiedene Gründe, warum jemand sein Geld von einer Unfallversicherung möglicherweise nicht ausgeben möchte. Zum einen könnte es sein, dass die Person bereits über ausreichende finanzielle Mittel verfügt und das Geld daher nicht unbedingt benötigt. Zum anderen könnte es sein, dass die Person das Geld lieber für andere Zwecke sparen oder investieren möchte, anstatt es sofort auszugeben. Zudem könnte es auch sein, dass die Person Bedenken hat, dass sie in Zukunft möglicherweise weitere Unfallkosten haben könnte und das Geld daher lieber für diesen Fall aufbewahrt. **
-
Wie kann man seriös Geld mit Heimarbeit verdienen?
Es gibt verschiedene Möglichkeiten, seriös Geld mit Heimarbeit zu verdienen. Zum Beispiel kann man als freiberuflicher Texter, Übersetzer oder Grafikdesigner arbeiten. Man kann auch als virtueller Assistent oder Kundenservice-Mitarbeiter von zu Hause aus arbeiten. Wichtig ist, seriöse Plattformen und Auftraggeber zu wählen und sich über die rechtlichen Rahmenbedingungen zu informieren. **
Ähnliche Suchbegriffe für Unfallversicherung
-
WISO Mein Geld 2021Ideal für alle, die den perfekten Überblick über ihre Finanzen haben wollen - privat und gewerblich Girokonten, Sparbücher, Tagesgeld .. ? Ihr Vermögen hat viele Formen. Aber gerade das macht die Finanzen kompliziert. Schaffen Sie Ordnung und damit Überblick: Mit WISO Mein Geld verwalten Sie alle Ihre Girokonten, Sparbücher, Tagesgeldkonten, Festgeldkonten und Bausparkonten in einem Programm und wissen jederzeit auf den Cent genau, wo Sie stehen. Mit dieser Programmversion erhalten Sie volle Funktionalität im Online-Banking und in der Auswertung. Wenn Sie weder über Wertpapierdepots oder Sachwerte verfügen und keine andere Hauswährungen als den Euro einsetzen möchten, dann ist diese Programmversion die kostengünstigere Alternative. Sofort nach dem Start zeigt Ihnen WISO Mein Geld die Übersicht ?Meine Finanzen?. Dort sehen Sie die wichtigsten Informationen rund um Ihr Geld auf e...59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.